Supply Chain Horizons 2026: Wo Resilienz in der Praxis noch hakt

„Resilienz“ ist in den letzten Jahren zu einem der meistgenutzten Begriffe im Supply Chain Management geworden – manchmal so inflationär, dass er fast beliebig wirkt. Umso mehr hat mich interessiert, wie es um die tatsächliche Resilienz von Lieferketten steht, wenn man genauer hinschaut. Genau das habe ich mit „Supply Chain Horizons 2026“ getan.
Quelle: Pixabay (https://pixabay.com/photos/globe-connections-concept-logistics-4872998/), Pixabay Content
License.

Mit diesem Bericht starte ich ein neues empirisches Studienformat, das künftig mit wechselndem thematischem Schwerpunkt aktuelle Fragestellungen aus Logistik und Supply Chain Management aufgreift. Den Auftakt macht das Thema Risikomanagement und Resilienz. Zwischen dem 22. Juli und dem 20. August 2026 haben 206 Supply-Chain-Verantwortliche aus dem deutschsprachigen Raum an der Online-Befragung teilgenommen – ihnen gilt mein besonderer Dank.

Zwei Ergebnisse sind mir beim Blick in die Daten besonders im Gedächtnis geblieben, weil sie sich unmittelbar in konkrete Handlungsansätze übersetzen lassen.

Die eigene Lieferkette endet gefühlt an der ersten Lieferstufe

Gefragt nach der Resilienz ihrer Supply Chains unterscheiden die Teilnehmenden deutlich zwischen der kundenseitigen (Outbound-) und der lieferantenseitigen (Inbound-) Perspektive. Auf einer Skala von 1 (kaum resilient) bis 7 (sehr resilient) liegt der Mittelwert für Outbound-Lieferketten bei 5,2, für Inbound-Lieferketten dagegen nur bei 4,5 – ein deutlicher Unterschied. Noch anschaulicher wird das Gefälle bei den Extremwerten: Fast die Hälfte der Befragten hält ihre Outbound-Lieferketten für sehr resilient (Stufen 6 oder 7), bei Inbound sind es gerade einmal 20 %. Umgekehrt sieht mehr als jeder fünfte Teilnehmende seine Inbound-Lieferkette als kaum resilient an – bei Outbound sind es weniger als 10 %.
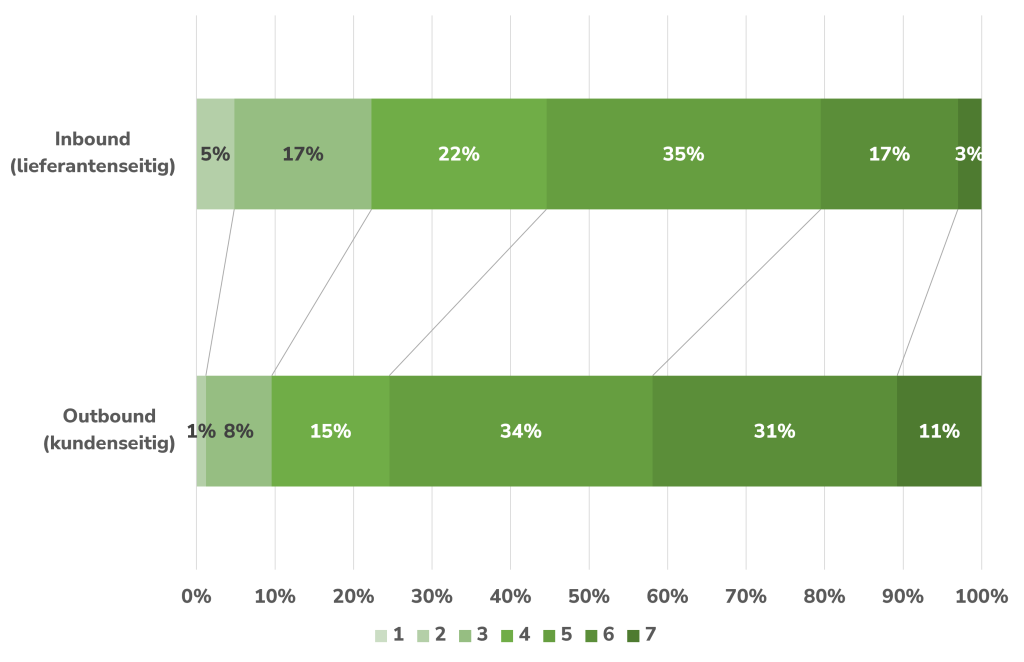
Resilienz von Inbound- und Outbound-Lieferketten. Quelle: Eigene Darstellung. Inbound-Lieferketten: n = 166; Outbound-Lieferketten: n = 167.

Eine plausible Erklärung: Viele Unternehmen haben gute Sicht auf ihre direkten Kundenbeziehungen, aber deutlich schlechtere Transparenz jenseits des unmittelbaren Lieferanten. Die eigene Lieferkette scheint für viele Unternehmen gefühlt an der ersten Lieferstufe zu enden. Wer die Inbound-Resilienz gezielt stärken will, sollte daher genau dort ansetzen, wo die Sichtbarkeit heute am geringsten ist: jenseits des unmittelbaren Lieferanten.

Wichtig ist nicht gleich beherrscht

Der zweite Befund betrifft die Fähigkeiten, die Unternehmen für den Aufbau von Resilienz benötigen. Ich habe die Teilnehmenden zu zwölf solcher Fähigkeiten befragt – von Bereitschaft und Redundanz über Transparenz bis hin zu Schnelligkeit, Flexibilität und Vertrauen. Das Ergebnis ist eindeutig: Alle zwölf Fähigkeiten werden als wichtig oder sehr wichtig eingeschätzt, jede einzelne mit einem Mittelwert von über 5,3.
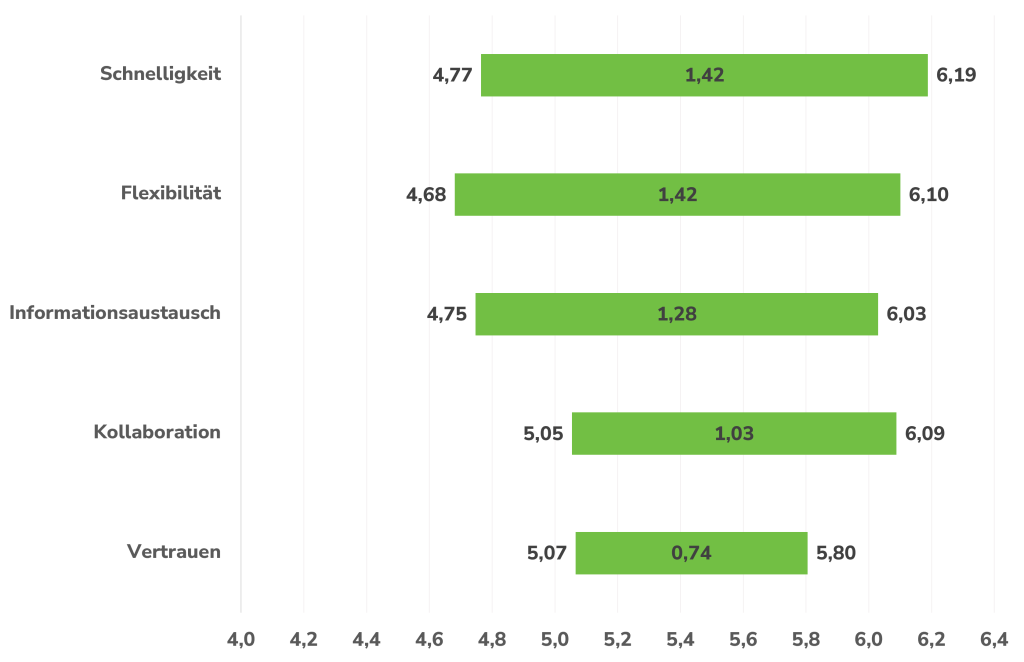
Lücke zwischen Bedeutung und Ausprägung reaktiver Fähigkeiten. Quelle: Eigene Darstellung. n = 169-170. Rechts von den Balken ist der jeweilige Mittelwert der zugemessenen Bedeutung aufgeführt, links von den Balken der jeweilige Mittelwert der wahrgenommenen Ausprägung.

Spannend wird es beim Blick auf die tatsächliche Ausprägung dieser Fähigkeiten im eigenen Unternehmen: Sie hinkt der zugemessenen Bedeutung überall hinterher – bei manchen Fähigkeiten nur leicht, bei anderen erheblich. Am größten ist die Lücke bei Schnelligkeit und Flexibilität, mit jeweils rund 1,4 Skalenpunkten Abstand zwischen Bedeutung und Realität. Nicht überall, wo eine Fähigkeit als wichtig gilt, wird sie also auch entsprechend beherrscht. Wer Prioritäten für den Kompetenzaufbau setzen muss, findet hier den größten Hebel.

Und sonst noch?

Der vollständige Bericht enthält weitere Ergebnisse, die hier den Rahmen sprengen würden – etwa zu den aktuellen und künftig erwarteten Top-Risiken (Cyberangriffe legen dabei am stärksten zu) sowie zu drei Unternehmenstypen, die sich aus den Daten ableiten lassen: „Resilienz-Vorreiter“, Unternehmen mit „Blinden Flecken“ und solche mit „unterschätztem Potenzial“. Bemerkenswert: Der Unternehmenstyp hängt kaum an Branche oder Größe, sondern vor allem an den eigenen Fähigkeiten.

Der komplette Bericht „Supply Chain Horizons 2026 – Risikomanagement und Resilienz in Supply Chains“ steht kostenfrei über den Dokumentenserver der Hochschule Fulda zur Verfügung: https://fuldok.hs-fulda.de/opus4/frontdoor/index/index/docId/1243.

Ich freue mich über Rückmeldungen, Diskussionen und Anregungen für künftige Erhebungen – schreiben Sie mir gerne.

Herzliche Grüße,
Ihr Michael Huth

Resilienz in Lieferketten? Einige Fortschritte und weiterhin Luft nach oben

Resilienz – das neue Zauberwort in gefühlt jedem Lebensbereich. Alles muss resilient sein: Wir sollten resilient sein, die Natur ist resilient, vermutlich ist die Glühbirne über dem Küchentisch auch resilient – und natürlich sollten es Lieferketten auch sein. Ob sie aber wirklich so resilient sind, wie man sich das wünscht? Und welchen Einfluss hat die Corona-Pandemie auf das Resilienzniveau von Supply Chains ausgeübt?

Wir wollten es wissen: Wir – das sind der Bundesverband Materialwirtschaft, Einkauf und Logistik e.V. (BME) und ich. Gemeinsam haben wir im Frühjahr 2024 die „BME-Logistikstudie 2024“ aufgesetzt, die sich mit Risikomanagement und Resilienz in Supply Chains beschäftigen sollte. Die wichtigsten Ergebnisse dieser Studie, die exklusiv auf dem 59. BME-Symposium in Berlin präsentiert wurde, stelle ich Ihnen in diesem Blogbeitrag vor. (Zur Info: Hier die offizielle Pressemitteilung des BME zur BME-Logistikstudie 2024: https://www.bme.de/news/bme-logistikstudie-2024:-lieferketten-noch-nicht-resilient-genug.)

Bei der Ausgestaltung und Professionalisierung des SCRM ist noch Luft nach oben – vor allem bei kleineren Unternehmen

Ein wichtiger Aspekt im Rahmen unserer Untersuchung war die Frage, wie reif das Supply Chain Risk Management (SCRM) bei den teilnehmenden Unternehmen ist. Dabei haben wir ein Reifegrafmodell genutzt, das vier Erfolgsfaktoren für Risikomanagement verwendet: Die Risikokultur, die Risikoorganisation, den Risikoprozess und die eingesetzten Methoden. Das Modell unterscheidet fünf Reifegradstufen: Die erste Stufe bildet den niedrigsten Reifegrad ab und die fünfte Stufe den höchsten. In der aktuellen Umfrage gab es kein Unternehmen, das insgesamt den höchsten Reifegrad für sein SCRM reklamieren kann. Etwas mehr als die Hälfte der Unternehmen ist ordentlich aufgestellt; diese Unternehmen weisen einen Reifegrad auf der dritten oder vierten Stufe auf. Knapp die Hälfte jedoch hat deutlich Luft nach oben, bei ihnen steckt das SCRM noch in den Kinderschuhen, das heißt: bewegt sich auf den ersten beiden Stufen.

Abbildung 1: Reifegrad des SCRM nach Unternehmensgröße (Quelle: BME-Logistikstudie 2024: Risikomanagement und Resilienz in Supply Chains)

Wenn man die Unternehmensgröße berücksichtigt, sind erhebliche Unterschiede auszumachen, wie Abbildung 1 verdeutlicht. Große Unternehmen (in der Umfrage Unternehmen mit einem Jahresumsatz von > 250 Millionen EUR) weisen einen deutlich höheren Reifegrad auf als kleinere Unternehmen. Der durchschnittliche Reifegrad von großen Unternehmen beträgt 3,0, während sowohl die kleinen Unternehmen (bis 50 Mio. EUR Jahresumsatz) und die mittleren Unternehmen (bis 250 Mio. EUR Jahresumsatz) nur auf einen durchschnittlichen Reifegrad von jeweils 2,2 kommen. Große Unternehmen sind damit deutlich professioneller aufgestellt als kleinere Unternehmen. Diese Beobachtung wird nicht durch einen einzigen der vier Erfolgsfaktoren determiniert – im Gegenteil: ein derartiges Bild zeigt sich bei allen vier Erfolgsfaktoren (Kultur, Organisation, Prozess, Methoden). Das Ergebnis kann auch überraschen, weil es doch Erfolgsfaktoren gibt, bei denen man kleineren Unternehmen aufgrund ihrer Unternehmensgröße zutraut, leichter ein höheres Ergebnis zu erreichen, beispielsweise bei der Risikokultur. Das scheint jedoch – zumindest aufgrund der erfassten Daten – nicht der Fall zu sein.

Resilienz ist inzwischen bei den Unternehmen als wichtiges Thema angekommen

Wie hat sich das Thema Resilienz entwickelt? Dazu möchte ich zwei Ergebnisse anführen. Auf der einen Seite interessierte uns, welchen Stellenwert das Thema Resilienz der Lieferketten vor Beginn der Corona-Pandemie im Unternehmen hatte und inwieweit sich diese Bedeutung nach wesentlichen Störereignissen wie der Corona-Pandemie, aber auch der Blockade im Suezkanal (2021) und dem Beginn des Krieges in der Ukraine (2022) möglicherweise gewandelt hat.

Abbildung 2: Entwicklung der Bedeutung von Resilienz in Lieferketten (Quelle: BME-Logistikstudie 2024: Risikomanagement und Resilienz in Supply Chains)

Die Antworten der Unternehmen sprechen eine eindeutige Sprache, wobei berücksichtigt werden muss, dass die Angaben zum Stellenwert der Resilienz vor der Pandemie auch im Rahmen der aktuellen Umfrage erhoben und damit ex post getroffen wurden (siehe dazu Abbildung 2):

  • Während vor Beginn der Pandemie nur 9 % der Unternehmen dem Thema Resilienz eine hohe oder sehr hohe Priorität zuwiesen, stieg dieser Anteil zum Zeitpunkt der Befragung im 2. Quartal 2024 auf 45 %. Beinahe die Hälfte der Unternehmen sehen Resilienz in der Lieferkette inzwischen als absolut wichtiges Thema an.
  • Dementsprechend ging auch der Anteil der Unternehmen deutlich zurück, die Resilienz nur eine geringe oder gar keine Bedeutung zumessen, und zwar von 60 % vor Beginn der Corona-Pandemie auf 25 % im Frühjahr/Sommer 2024.

Die Störereignisse der vergangenen Jahre haben zu einer deutlichen Steigerung der wahrgenommenen Resilienz geführt

Damit verbunden ist ein deutlicher Anstieg der wahrgenommenen Resilienz der eigenen Inbound- und Outbound-Lieferketten. „Wahrgenommene Resilienz“ bedeutet die Einschätzung der Resilienz durch die Teilnehmerinnen und Teilnehmer. Eine konkrete Messung „der Resilienz“ war nicht möglich, weswegen die wahrgenommene Resilienz ein aus unserer Sicht guter Indikator war.

Abbildung 3: Entwicklung der Resilienz von Inbound-Lieferketten (Quelle: BME-Logistikstudie 2024: Risikomanagement und Resilienz in Supply Chains)

Auch hier sind die Ergebnisse eindeutig, wie sich am Beispiel der Inbound-Supply-Chains in Abbildung 3 zeigt, also derjenigen Lieferketten, die von den Lieferanten (und den Lieferanten der Lieferanten usw.) ins eigene Unternehmen führen:

  • Während weit über 40 % der Teilnehmenden ihre Inbound-Lieferketten vor der Pandemie als wenig oder gar nicht resilient ansahen, hat sich dieser Anteil mehr als halbiert: nur noch 17 % der Unternehmen sind dieser Meinung.
  • Auf der anderen Seite sahen nur 22 % der Unternehmen ihre Lieferketten vor der Pandemie als resilient oder sehr resilient an. Dieser Anteil hat sich verdoppelt. Inzwischen sehen also 44 % der Teilnehmenden ihre Inbound-Supply-Chains als resilient an. Auch hier gibt es Unterschiede aufgrund der Unternehmensgröße, die aber weniger gravierend sind, als dies beim Reifegrad der Fall war.

Einige Fortschritte in den vergangenen Jahren erkennbar

Während die Ergebnisse zum Reifegrad doch noch viel Luft nach oben aufzeigen, insbesondere bei kleineren Unternehmen, zeigen die Ergebnisse zur Bedeutung der Resilienz, aber auch zur wahrgenommenen Resilienz positive Entwicklungen auf. Die Bedeutung des Themas Resilienz ist deutlich gestiegen, und die Unternehmen haben – vermutlich zwangsläufig und aus der Not geboren – erheblich dazugelernt und einiges getan, damit ihre Lieferketten externe Störereignisse besser verkraften können als bisher.

Alle Ergebnisse der Umfrage sind in der kürzlich erschienenen „BME-Logistikstudie 2024: Risikomanagement und Resilienz in Supply Chains“ ausführlich dargestellt und dokumentiert. Die BME-Logistikstudie steht auf der Internet-Seite des BME als kostenloser Download zur Verfügung: https://www.bme.de/fachinformationen/bme-logistikstudie-2024/.

Selbstverständlich freuen sich der BME und ich über Feedback zur Studie.